
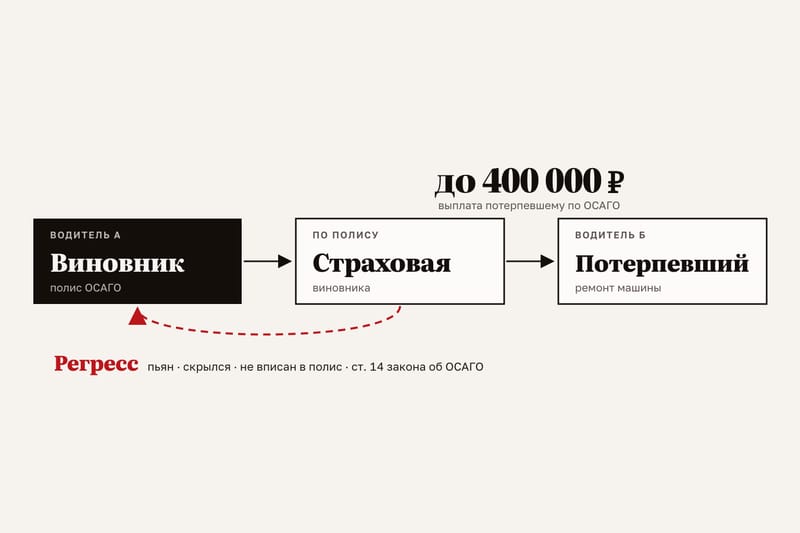
Ущерб, который причинил виновник ДТП, потерпевшему возмещает страховая компания по полису ОСАГО виновника: до 400 000 ₽ за имущество и до 500 000 ₽ за вред здоровью. Свой автомобиль виновник по ОСАГО не восстановит — только по КАСКО. Лично платить виновнику придётся в трёх случаях: ущерб больше лимита, полиса ОСАГО нет, или страховая взыскивает выплату обратно в порядке регресса — например, если водитель был пьян или скрылся с места ДТП.
Что обязан сделать виновник на месте ДТП?
То же, что и любой участник: остановиться, включить аварийную сигнализацию, выставить знак аварийной остановки (15 м в городе, 30 м за городом), не трогать машины до фиксации и помочь пострадавшим, если они есть. Порядок подробно разобран в статье «Что делать при ДТП».
Две вещи виновнику особенно важно не нарушить:
- Не уезжать. Оставление места ДТП — это лишение прав на срок от 1 года до 1,5 лет или арест до 15 суток по части 2 статьи 12.27 КоАП. Плюс страховая получит право взыскать с вас всю выплату потерпевшему.
- Не пить после аварии до оформления документов. Алкоголь после ДТП наказывается так же, как езда в нетрезвом виде (часть 3 статьи 12.27 КоАП), и тоже даёт страховой право регресса.
Если ДТП подходит под европротокол, признание вины оформляется в самом извещении: в графе «Замечания» пишут «Вину в ДТП признаю». Как заполнить бланк — в статье «Как оформить европротокол».
Кто платит потерпевшему?
Страховая компания виновника. Потерпевший при этом обычно обращается в свою страховую — по прямому возмещению убытков, а страховщики рассчитываются между собой. Лимиты по статье 7 закона «Об ОСАГО»:
- 400 000 ₽ — за повреждённое имущество, в том числе автомобиль;
- 500 000 ₽ — за вред жизни и здоровью каждого пострадавшего.
Деньги потерпевшему на месте отдавать не нужно, даже если он настаивает. Если договорились решить вопрос без страховой, оформите расписку: сумма, данные обеих сторон, отказ от дальнейших претензий по этому ДТП.
Получит ли виновник выплату по ОСАГО?
Нет. ОСАГО страхует ответственность перед другими, а не собственную машину. Отремонтировать свой автомобиль за счёт страховой виновник может только по полису КАСКО.
Исключение — обоюдная вина. Если степень вины участников не установлена, страховщики выплачивают каждому по 50% от ущерба. Если суд установит иное соотношение, выплата пересчитывается. Пассажиры машины виновника, пострадавшие в ДТП, получают выплату на общих основаниях.
Когда виновнику придётся платить самому?
Ущерб больше лимита. Всё, что превышает 400 000 ₽, потерпевший вправе взыскать с виновника напрямую по статье 1072 Гражданского кодекса.
Разница между выплатой и реальным ремонтом. Страховая считает по Единой методике и с учётом износа деталей, а ремонт стоит по рыночным ценам. Конституционный суд в постановлении от 10.03.2017 № 6-П подтвердил: эту разницу потерпевший может взыскать с виновника. Размер определяется независимой экспертизой — о ней статья «Оценка ущерба после ДТП».
Нет полиса ОСАГО. Тогда виновник возмещает весь ущерб сам и дополнительно получает штраф 800 ₽. Подробно — в статье «Что делать, если у виновника нет ОСАГО».
Когда страховая требует деньги с виновника?
Страховая, выплатив потерпевшему, в ряде случаев получает право взыскать эту сумму с виновника — это называется регрессом. Основания перечислены в статье 14 закона «Об ОСАГО». Главные для обычного водителя:
- вред причинён умышленно;
- водитель был пьян, отказался от медицинского освидетельствования или выпил после ДТП;
- у водителя не было права управлять этой машиной;
- водитель скрылся с места ДТП;
- водитель не вписан в полис с ограниченным списком допущенных лиц;
- ДТП произошло вне периода использования, указанного в полисе;
- после европротокола машину отремонтировали или утилизировали раньше чем через 15 календарных дней после ДТП либо не представили на осмотр по требованию страховой;
- истёк срок диагностической карты — только для такси, автобусов, грузовиков для перевозки людей и спецтранспорта для опасных грузов; к обычному легковому автомобилю это не относится;
- при покупке полиса владелец сообщил недостоверные сведения, из-за которых полис стоил дешевле;
- ДТП с прицепом, если возможность езды с прицепом не указана в полисе (кроме прицепов граждан к легковым машинам).
Требование по регрессу — это сумма, которую страховая выплатила потерпевшему, плюс её расходы на рассмотрение случая.
Как проверить требование страховой о регрессе?
- Проверьте основание. В претензии должно быть указано, по какому пункту статьи 14 предъявлено требование. Если основания нет в законе — требование незаконно.
- Проверьте срок. Страховая может обратиться в суд в течение 3 лет со дня, когда она выплатила деньги потерпевшему. Требование, предъявленное позже, можно оспорить пропуском срока исковой давности.
- Проверьте сумму. Регресс не может превышать выплату потерпевшему и расходы страховой. Запросите акт о страховом случае и калькуляцию.
- По неявке на осмотр — выясните, была ли помеха. Суды учитывают, помешало ли непредставление машины страховой определить ущерб. Если страховая выплатила потерпевшему, не дожидаясь осмотра машины виновника, это аргумент против регресса.
Не игнорируйте претензию: без ответа страховая пойдёт в суд, и к сумме добавятся судебные расходы.
Что ещё изменится для виновника?
При следующей покупке полиса ОСАГО вырастет коэффициент бонус-малус — полис станет дороже. Это происходит автоматически по данным РСА.
Чем поможем
Оформим ДТП на месте так, чтобы вина и повреждения были зафиксированы точно и ничего лишнего вам не вменили. Если страховая предъявила регресс или потерпевший требует сумму сверх выплаты — проверим требование и основания. Подробнее — на страницах оформления ДТП и споров со страховой.